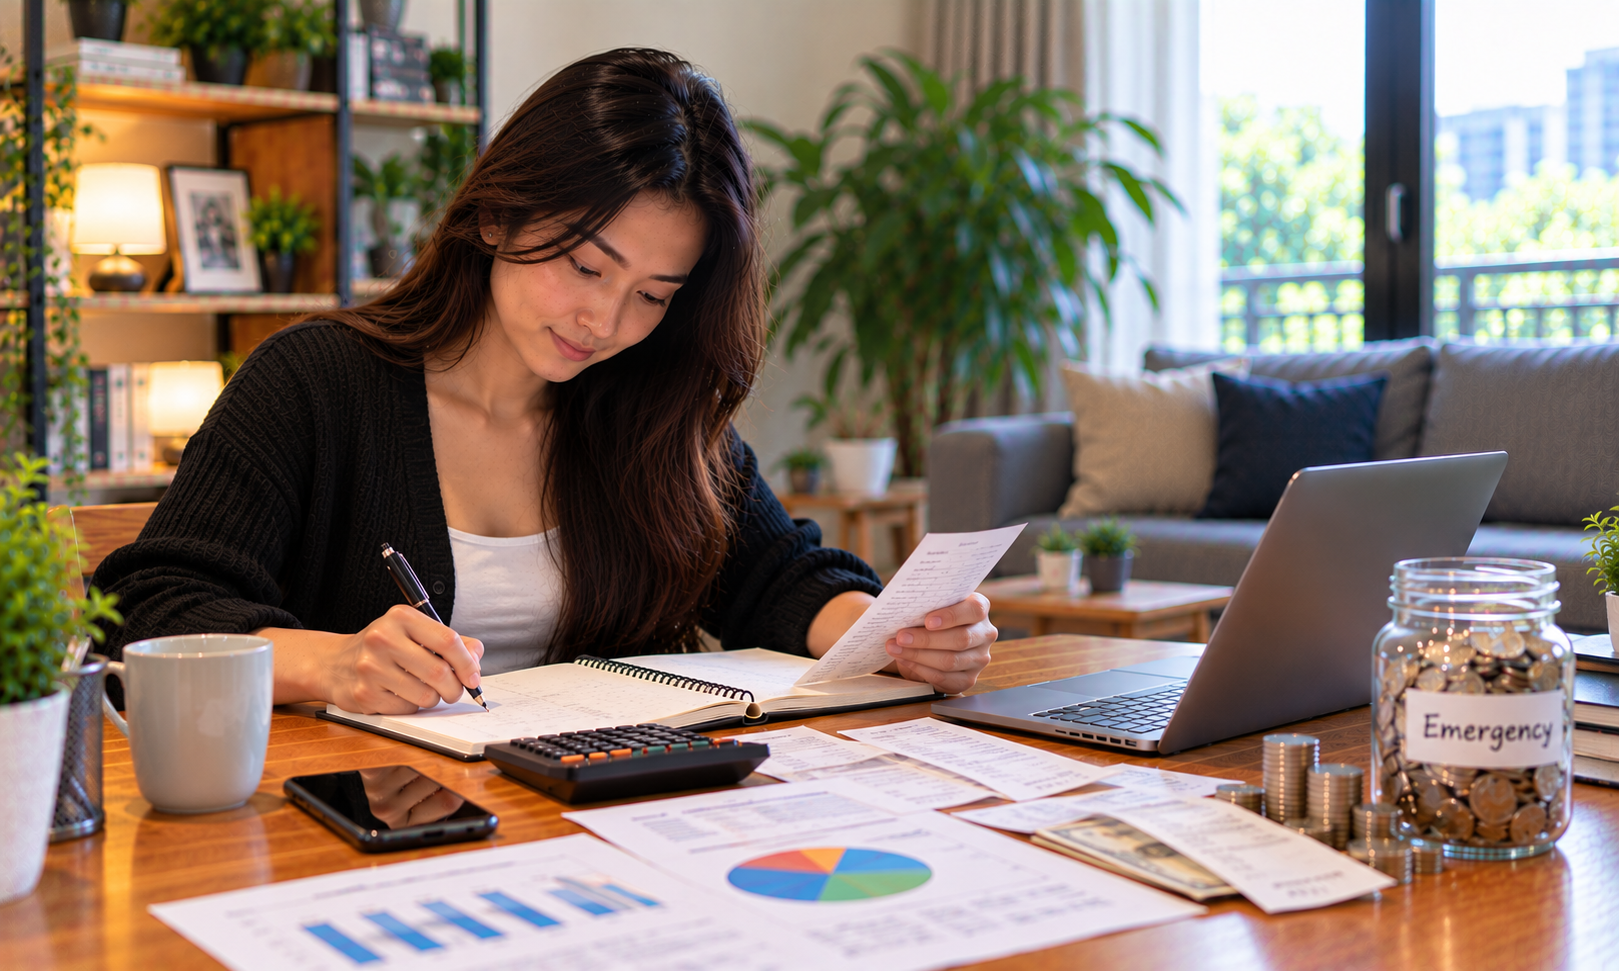
Memiliki uang bukan berarti seseorang sudah memiliki kondisi finansial yang kuat. Kekayaan perlu dikelola agar dapat memberikan manfaat dalam jangka panjang, bukan hanya digunakan untuk memenuhi keinginan sesaat. Dalam kehidupan modern, tantangan tersebut semakin terasa karena perubahan gaya hidup, kemudahan transaksi digital, dan banyaknya penawaran yang muncul setiap hari.
Sebagian orang berfokus pada peningkatan pendapatan, tetapi lupa memperhatikan bagaimana uang yang sudah dimiliki digunakan. Akibatnya, penghasilan bertambah sementara tabungan tidak mengalami perkembangan berarti. Situasi ini memperlihatkan bahwa kecerdasan finansial juga mencakup kemampuan menjaga nilai aset dan menentukan prioritas secara konsisten.
Memahami Perbedaan antara Uang, Aset, dan Pengeluaran
Uang yang dimiliki dapat digunakan untuk berbagai tujuan, tetapi tidak semua penggunaannya memberikan dampak yang sama. Ada pengeluaran yang membantu memenuhi kebutuhan sehari-hari, ada pula yang mendukung tujuan jangka panjang.
Aset merupakan sesuatu yang memiliki nilai ekonomi dan dapat membantu memperkuat kondisi keuangan. Tabungan, kepemilikan properti, maupun investasi yang dipahami risikonya dapat menjadi bagian dari perencanaan kekayaan. Sebaliknya, pembelian yang terus menambah kewajiban tanpa memberikan manfaat sepadan dapat membebani keuangan.
Karena itu, sebelum menggunakan uang dalam jumlah besar, pertimbangkan manfaat jangka panjangnya. Jangan hanya melihat kemampuan membeli pada hari ini, tetapi pikirkan juga biaya perawatan, kewajiban lanjutan, dan pengaruhnya terhadap tabungan.
Lima Kebiasaan untuk Menjaga Nilai Kekayaan
Mengelola aset tidak selalu membutuhkan strategi yang rumit. Beberapa kebiasaan sederhana dapat membantu seseorang mempertahankan kondisi ekonominya.
- Memisahkan dana berdasarkan tujuan: bedakan uang kebutuhan rutin, tabungan, dana darurat, dan pengeluaran pribadi.
- Menghindari pembelian impulsif: berikan waktu sebelum mengambil keputusan, terutama untuk barang bernilai tinggi.
- Memeriksa kewajiban keuangan: pastikan cicilan dan utang tidak mengambil porsi pendapatan secara berlebihan.
- Meningkatkan pengetahuan finansial: pahami risiko sebelum memilih produk atau layanan keuangan.
- Melakukan evaluasi berkala: periksa perkembangan tabungan, aset, dan pengeluaran setiap bulan.
Keunggulan dari kebiasaan tersebut adalah seseorang memiliki gambaran lebih jelas mengenai kondisi ekonominya. Keputusan juga tidak mudah dipengaruhi oleh tren atau tekanan lingkungan.
Gaya Hidup Digital dan Tantangan Pengendalian Pengeluaran
Teknologi memberikan banyak kemudahan, mulai dari pembayaran tagihan hingga akses terhadap hiburan. Namun, transaksi yang semakin praktis dapat membuat seseorang kurang memperhatikan jumlah uang yang telah digunakan.
Permainan online menjadi salah satu bentuk hiburan digital yang tersedia bagi masyarakat dewasa. Sebelum mempertimbangkan layanan seperti VIRTUSPLAY, calon pengguna sebaiknya memeriksa identitas pengelola, ketentuan penggunaan, kebijakan privasi, aturan pembayaran, dan kesesuaian layanan dengan peraturan di wilayah masing-masing.
Jangan menjadikan iklan atau promosi sebagai satu-satunya dasar penilaian. Periksa informasi dari sumber independen, termasuk pengalaman pengguna yang dapat diverifikasi. Hindari situs yang tidak menjelaskan aturan transaksi secara terbuka atau menggunakan alamat yang menyerupai layanan lain.
Jika permainan melibatkan uang sungguhan, pahami bahwa terdapat risiko kehilangan dana. Tidak ada hasil yang dapat dijamin dan aktivitas tersebut tidak seharusnya dianggap sebagai sumber pendapatan. Jangan pernah menggunakan uang kebutuhan pokok, dana darurat, biaya pendidikan, maupun pinjaman untuk membiayai hiburan.
Melindungi Aset dari Penipuan Online
Kekayaan yang dibangun melalui kerja keras dapat berkurang akibat keputusan yang tidak hati-hati. Salah satu risiko yang semakin perlu diperhatikan adalah penipuan digital. Pelaku dapat menggunakan situs palsu, identitas yang tidak jelas, atau janji keuntungan yang terdengar sangat menarik.
Beberapa tanda berikut patut diwaspadai:
- Keuntungan dijanjikan tanpa risiko: tidak ada aktivitas keuangan yang dapat menjamin hasil secara mutlak.
- Informasi pengelola tidak jelas: identitas pihak yang bertanggung jawab sulit ditemukan atau diverifikasi.
- Pembayaran mendadak: pengguna didesak melakukan transfer dengan alasan kesempatan terbatas.
- Permintaan data rahasia: jangan memberikan PIN, kata sandi, atau kode OTP kepada pihak lain.
- Biaya tambahan tidak transparan: hindari pembayaran yang muncul tiba-tiba tanpa dasar ketentuan yang jelas.
Biasakan memeriksa alamat situs secara teliti dan jangan membuka tautan mencurigakan. Jika menemukan indikasi penipuan, hentikan komunikasi, jangan mengirim dana tambahan, dan simpan bukti transaksi untuk keperluan pelaporan melalui saluran resmi.
Mengembangkan Kekayaan Tanpa Mengabaikan Kebutuhan Hari Ini
Menjaga aset bukan berarti seluruh uang harus disimpan dan tidak boleh dinikmati. Setiap orang tetap membutuhkan ruang untuk rekreasi, kegiatan sosial, dan berbagai pengalaman yang meningkatkan kualitas hidup.
Kuncinya adalah menentukan batas yang sesuai dengan kemampuan. Setelah kebutuhan utama, kewajiban, dan tabungan mendapatkan alokasi, barulah pengeluaran pilihan dapat dipertimbangkan. Jika kondisi pendapatan berubah, anggaran juga perlu disesuaikan.
Selain itu, jangan terburu-buru mengikuti peluang investasi atau penawaran yang belum dipahami. Pelajari potensi kerugian, biaya, serta pihak yang mengelolanya sebelum mengambil keputusan. Jika informasinya tidak transparan, lebih baik menunda daripada mempertaruhkan aset.
Kekayaan yang Terjaga Memberikan Lebih Banyak Pilihan
Kecerdasan finansial bukan hanya kemampuan menghasilkan uang, melainkan juga kemampuan mempertahankan dan menggunakannya secara bertanggung jawab. Setiap keputusan, mulai dari pembelian kecil hingga penggunaan layanan digital, dapat memengaruhi kondisi ekonomi dalam jangka panjang.
Dengan membangun kebiasaan yang teratur, menjaga keamanan transaksi, dan memahami batas kemampuan, seseorang dapat menikmati kehidupan sekarang sekaligus mempersiapkan masa depan. Kekayaan yang dikelola dengan bijaksana akan memberikan ruang lebih luas untuk menghadapi perubahan tanpa kehilangan kendali atas tujuan hidup.