Bagi sebagian orang, menerima penghasilan pada tanggal yang sama setiap bulan merupakan hal yang biasa. Namun, bagi pekerja lepas, pemilik usaha kecil, tenaga penjualan, dan mereka yang mengandalkan proyek, jumlah pemasukan bisa berubah dari satu bulan ke bulan berikutnya. Ada masa ketika pendapatan cukup besar, tetapi ada pula periode ketika pemasukan tidak mampu menyamai bulan sebelumnya.
Kondisi tersebut membuat pengelolaan uang membutuhkan perhatian lebih. Tantangannya bukan sekadar memenuhi kebutuhan ketika penghasilan sedang tinggi, melainkan memastikan bahwa kehidupan tetap berjalan ketika pemasukan mengalami penurunan. Dengan kebiasaan yang tepat, pendapatan tidak tetap tetap dapat menjadi fondasi kehidupan finansial yang terarah.
Mengapa Pendapatan Besar Belum Tentu Memberikan Rasa Aman?
Seseorang yang memperoleh penghasilan tinggi dalam satu bulan mungkin merasa memiliki ruang belanja lebih luas. Namun, jika seluruh pemasukan langsung digunakan untuk meningkatkan gaya hidup, kondisi tersebut dapat menjadi masalah ketika bulan berikutnya lebih sepi.
Pendapatan yang berubah-ubah sebaiknya tidak langsung diikuti perubahan pengeluaran. Gunakan kebutuhan dasar sebagai patokan dalam menentukan anggaran, bukan jumlah pemasukan tertinggi yang pernah diterima.
Misalnya, seorang pekerja lepas memperoleh pendapatan yang berbeda setiap bulan. Ketika mendapatkan proyek besar, sebagian uang dapat disimpan untuk menutupi kebutuhan pada periode yang lebih tenang. Dengan demikian, kestabilan kehidupan tidak terlalu bergantung pada keberhasilan memperoleh pekerjaan setiap waktu.
Sistem Pengelolaan untuk Penghasilan yang Berubah
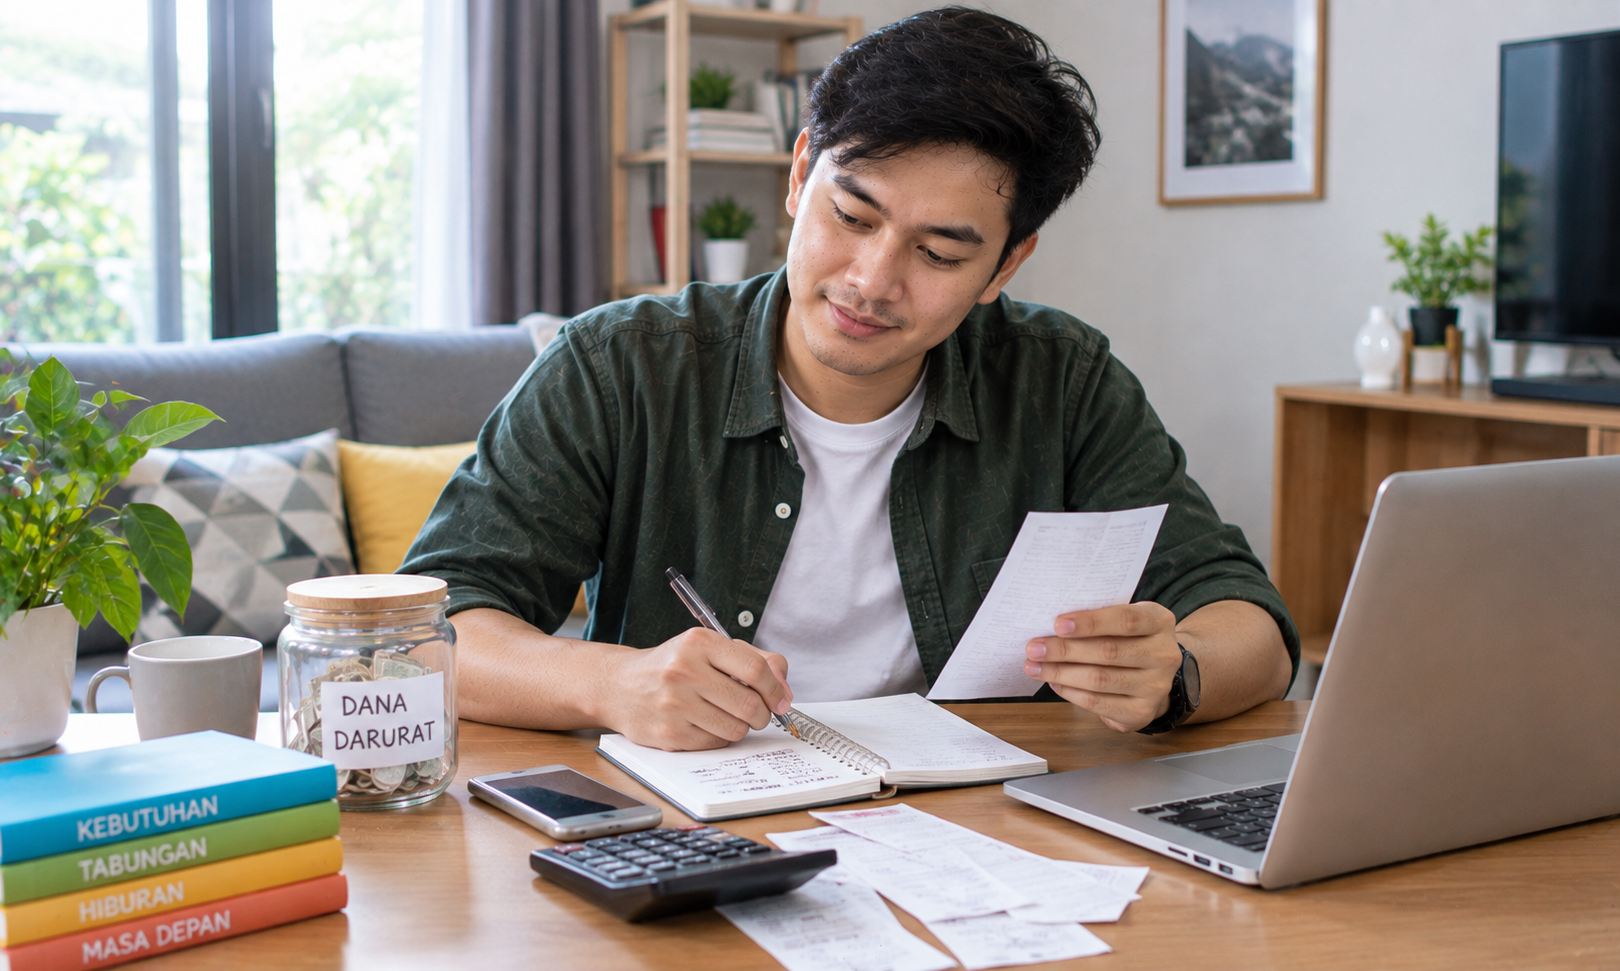
Tidak semua pemasukan perlu langsung digunakan ketika diterima. Membuat pembagian dana dapat membantu menjaga uang tetap tersedia sesuai kebutuhan.
Berikut beberapa kelompok yang layak dipertimbangkan:
- Dana operasional pribadi: digunakan untuk makanan, tempat tinggal, transportasi, dan kebutuhan rutin.
- Dana penyangga pendapatan: disiapkan untuk membantu memenuhi kebutuhan ketika pemasukan menurun.
- Dana kewajiban: dialokasikan untuk cicilan, tagihan, pajak, atau pembayaran lain yang harus diselesaikan.
- Dana pengembangan: digunakan untuk pelatihan, peralatan kerja, dan peningkatan keterampilan.
- Dana hiburan: disediakan dalam jumlah terbatas setelah kebutuhan utama terpenuhi.
Pembagian ini memiliki beberapa manfaat. Pengeluaran lebih mudah dipantau, kewajiban tidak tercampur dengan uang pribadi, dan seseorang memiliki gambaran lebih jelas mengenai jumlah dana yang benar-benar dapat digunakan.
Besarnya alokasi tidak harus sama bagi setiap orang. Sesuaikan dengan pola pendapatan, tanggungan, dan kebutuhan masing-masing.
Saat Pemasukan Menurun, Jangan Mengambil Keputusan karena Panik
Penurunan pendapatan dapat menimbulkan tekanan, terutama ketika tagihan tetap harus dibayar. Dalam keadaan seperti ini, keputusan terburu-buru sering memperburuk situasi. Mengambil pinjaman baru tanpa menghitung kemampuan pembayaran, misalnya, dapat menambah beban pada bulan berikutnya.
Prioritaskan kebutuhan yang tidak dapat ditunda. Evaluasi pengeluaran yang sifatnya fleksibel, komunikasikan kewajiban pembayaran jika mengalami kesulitan, dan hindari menggunakan dana darurat untuk aktivitas konsumtif.
Dana penyangga juga perlu dibangun ketika pendapatan sedang baik. Simpanan tersebut dapat memberikan waktu untuk mencari proyek baru, memperbaiki usaha, atau mempertimbangkan peluang pekerjaan tanpa harus menerima setiap penawaran secara tergesa-gesa.
Waspadai Tawaran Digital yang Mengincar Penghasilan Tambahan
Ketika seseorang sedang mencari pemasukan tambahan, berbagai penawaran di internet mungkin terlihat menarik. Sayangnya, tidak semuanya dapat dipercaya. Ada situs yang menawarkan keuntungan tidak masuk akal, meminta biaya pendaftaran tanpa kejelasan, atau menggunakan testimoni palsu untuk meyakinkan calon pengguna.
Hal serupa perlu diperhatikan saat menjumpai platform permainan online seperti OKTA388. Jangan menganggap tampilan profesional atau promosi menarik sebagai bukti bahwa sebuah layanan aman. Periksa identitas pengelola, reputasi melalui sumber independen, ketentuan pembayaran, aturan penarikan dana, dan kebijakan privasi sebelum melakukan transaksi.
Berhati-hatilah terhadap beberapa hal berikut:
- Janji keuntungan pasti dalam waktu singkat.
- Permintaan biaya tambahan dengan alasan pencairan dana yang tidak jelas.
- Identitas pengelola yang tidak dapat diverifikasi.
- Desakan untuk segera melakukan pembayaran.
- Permintaan kata sandi atau kode verifikasi dari pihak lain.
Jika permainan melibatkan uang sungguhan, pahami bahwa terdapat risiko kehilangan dana dan hasilnya tidak dapat dijadikan sumber pendapatan yang dapat diandalkan. Pastikan aktivitas tersebut sesuai dengan hukum di wilayah tempat tinggal. Jangan menggunakan uang kebutuhan pokok, dana penyangga, biaya pendidikan, atau pinjaman untuk aktivitas tersebut. Tetapkan batas hiburan dari dana yang memang tersedia dan jangan mengejar kerugian dengan menambah uang.
Meningkatkan Nilai Diri di Tengah Ketidakpastian
Selain mengatur pengeluaran, pekerja dengan pemasukan tidak tetap perlu memperhatikan kemampuan menghasilkan pendapatan. Memiliki lebih dari satu keterampilan dapat membuka kesempatan ketika bidang pekerjaan utama sedang mengalami penurunan permintaan.
Pelajari kemampuan yang relevan dengan pengalaman dan kebutuhan pasar. Bagi pemilik usaha, peningkatan kualitas layanan dan hubungan dengan pelanggan dapat membantu menjaga keberlanjutan bisnis. Bagi pekerja lepas, portofolio yang baik dan kemampuan berkomunikasi dapat memperluas peluang mendapatkan proyek.
Namun, pengembangan diri tetap harus memperhitungkan biaya. Hindari program yang menjanjikan penghasilan besar tanpa proses yang jelas.
Kestabilan Tidak Selalu Berarti Penghasilan yang Sama
Kehidupan finansial yang sehat tidak mengharuskan seseorang memperoleh pendapatan dalam jumlah tetap setiap bulan. Hal yang lebih penting adalah memiliki kemampuan menyesuaikan pengeluaran, menjaga simpanan, dan memenuhi kewajiban meskipun pemasukan berubah.
Dengan perencanaan yang fleksibel, seseorang dapat menikmati masa ketika pendapatan meningkat tanpa mengabaikan kemungkinan periode yang lebih sulit. Keteguhan dalam mengelola uang akhirnya menjadi kekuatan utama untuk membangun kehidupan yang lebih mandiri dan siap menghadapi perubahan.